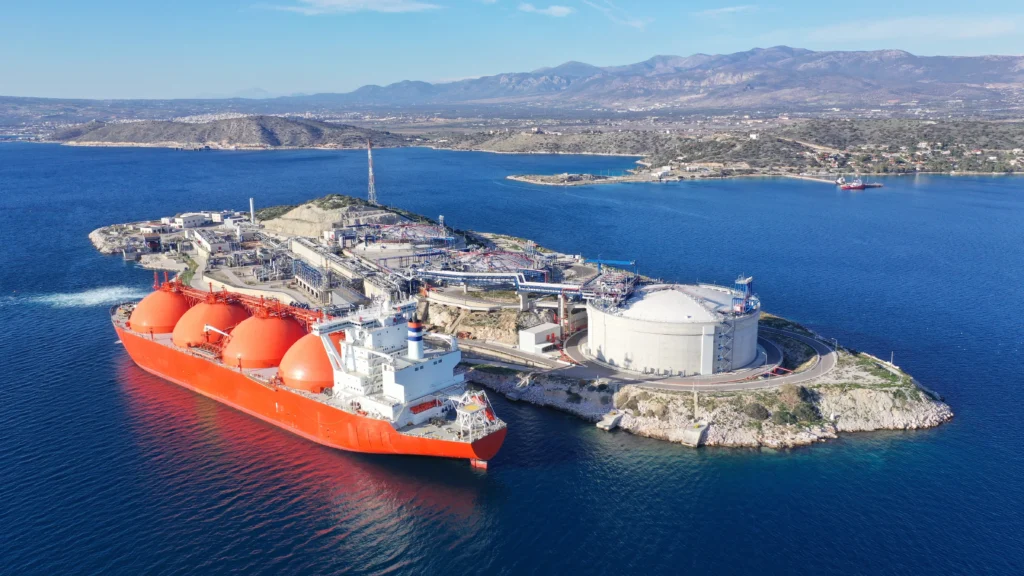
El capital de aseguradoras y grandes gestores de activos está ganando terreno en la financiación de proyectos de GNL, gasoductos y otros activos midstream en Estados Unidos.
Gestoras como Apollo Global Management, Blackstone y KKR están aumentando su participación en proyectos vinculados con la exportación de gas natural licuado y el transporte de hidrocarburos. Su entrada coincide con un momento en el que el sector energético necesita movilizar grandes cantidades de capital para ampliar su infraestructura.
El crecimiento de las exportaciones de energía y el aumento de la demanda eléctrica, incluida la asociada al desarrollo de infraestructura para inteligencia artificial, están elevando las necesidades de inversión. En este escenario, el capital procedente de aseguradoras se presenta como una fuente adicional de recursos para proyectos que requieren desembolsos multimillonarios antes de entrar en operación.
La inversión alternativa gana espacio en los proyectos de GNL
Durante 2026, los inversores alternativos han participado en operaciones valoradas en 20.350 millones de dólares en los sectores de GNL y midstream, según datos de Infralogic citados por Reuters. El monto supera en más del doble el registrado durante todo 2024.
El contexto internacional también está favoreciendo este flujo de capital, la incertidumbre geopolítica relacionada con Rusia y Oriente Medio mantiene el interés de compradores europeos y asiáticos por asegurar suministros de GNL procedentes de Estados Unidos.
Al mismo tiempo, las terminales de exportación de GNL resultan atractivas para determinados inversores por su horizonte de largo plazo. Los contratos de compraventa pueden garantizar ingresos durante periodos de hasta 20 años, mientras que los acuerdos de ingeniería y construcción a precio cerrado ayudan a limitar parte de los riesgos asociados al desarrollo.
Port Arthur LNG concentra una inversión de 7.000 millones de dólares
Entre las operaciones más relevantes se encuentra una inversión de 7.000 millones de dólares destinada a la segunda fase de Port Arthur LNG, proyecto desarrollado por Sempra Infrastructure.
A esta operación se suman 5.340 millones de dólares para respaldar proyectos energéticos de Williams y un acuerdo de 9.000 millones de dólares relacionado con ONEOK. Este último incluye apoyo vinculado con la adquisición de activos de Brazos Midstream en la cuenca Midland.
Estas operaciones muestran un cambio frente al esquema utilizado tradicionalmente para financiar los proyectos estadounidenses de exportación de GNL. Durante años, los desarrolladores dependieron principalmente de préstamos estructurados y aportes de capital para cubrir los elevados costos iniciales.
Desde 2025, los grandes proyectos aprobados han comenzado a incorporar con mayor frecuencia fondos de infraestructura, capital privado, fondos soberanos y otros inversores institucionales junto con las fuentes tradicionales de financiación.
Rio Grande LNG y Louisiana LNG diversifican sus fuentes de capital
El cuarto tren de Rio Grande LNG, desarrollado por NextDecade, es un ejemplo de esta tendencia, el proyecto recibió cerca de 1.700 millones de dólares en compromisos de capital de Global Infrastructure Partners de BlackRock, GIC de Singapur, Mubadala Investment Company de Abu Dhabi y TotalEnergies.
Por su parte, Stonepeak adquirió una participación del 40 % en Louisiana LNG, de Woodside Energy, y comprometió 5.700 millones de dólares para cubrir costos de desarrollo.
La incorporación de diferentes tipos de inversores permite a los desarrolladores distribuir las necesidades de financiación de proyectos que requieren miles de millones de dólares antes de comenzar a generar ingresos.
Este tipo de infraestructura también puede ajustarse al perfil de aseguradoras y otros inversores institucionales que buscan activos de larga duración respaldados por flujos de ingresos relativamente estables.
Gasoductos y activos midstream atraen capital de aseguradoras
El interés del capital alternativo no se limita a las terminales de GNL, los propietarios de gasoductos, oleoductos y otros activos midstream también están recurriendo a estas fuentes de financiación.
Un ejemplo se produjo a finales de 2024, cuando EQT obtuvo 3.500 millones de dólares mediante la venta a Blackstone Credit & Insurance de una participación del 49 % en una empresa conjunta que agrupaba activos midstream. Los recursos ayudaron a reducir deuda después de la adquisición de Equitrans Midstream.
Más recientemente, Williams y ONEOK han utilizado estructuras híbridas para obtener capital destinado a proyectos y adquisiciones sin ceder el control operativo de sus activos.
En el caso de Williams, una inversión de 5.340 millones de dólares, liderada por Blackstone, respaldará el desarrollo de cinco proyectos de generación eléctrica.
ONEOK, por su parte, acordó en agosto una operación de 9.000 millones de dólares con Apollo, la estructura permitió a la gestora realizar una inversión minoritaria en el capital de la compañía, en lugar de limitar su participación al financiamiento de un proyecto específico o de una empresa conjunta.
Con estas operaciones, el capital alternativo está ampliando las vías disponibles para financiar la infraestructura energética de Estados Unidos. Las terminales de GNL y los activos midstream ocupan un lugar central en esta tendencia por sus elevados requerimientos de inversión y por la posibilidad de respaldar sus ingresos mediante contratos de largo plazo.
Fuente: finance yahoo
Foto: Shutterstock