SED Energy Holdings Plc y Ventura Offshore Holding Ltd. firmaron una carta de intención para fusionarse mediante un intercambio de acciones, en una operación que daría origen a un grupo de servicios energéticos offshore con un valor patrimonial pro forma implícito cercano a US$1.000 millones.
La transacción contempla que Energy Holdings adquiera el 100% de Ventura y emita 605 millones de nuevas acciones para sus actuales propietarios, equivalentes a 5,5 acciones de Energy Holdings por cada acción de Ventura.
Tras la operación, los accionistas actuales de Energy Holdings conservarían aproximadamente el 55% de la compañía combinada, mientras los accionistas de Ventura controlarían cerca del 45%, calculado sobre una base totalmente diluida.
Energy Holdings continuaría como sociedad matriz cotizada y Kurt M. Waldeland permanecería como CEO, mientras Guilherme Coelho mantendría la dirección ejecutiva de Ventura Offshore.
El activo estratégico está también en los contratos
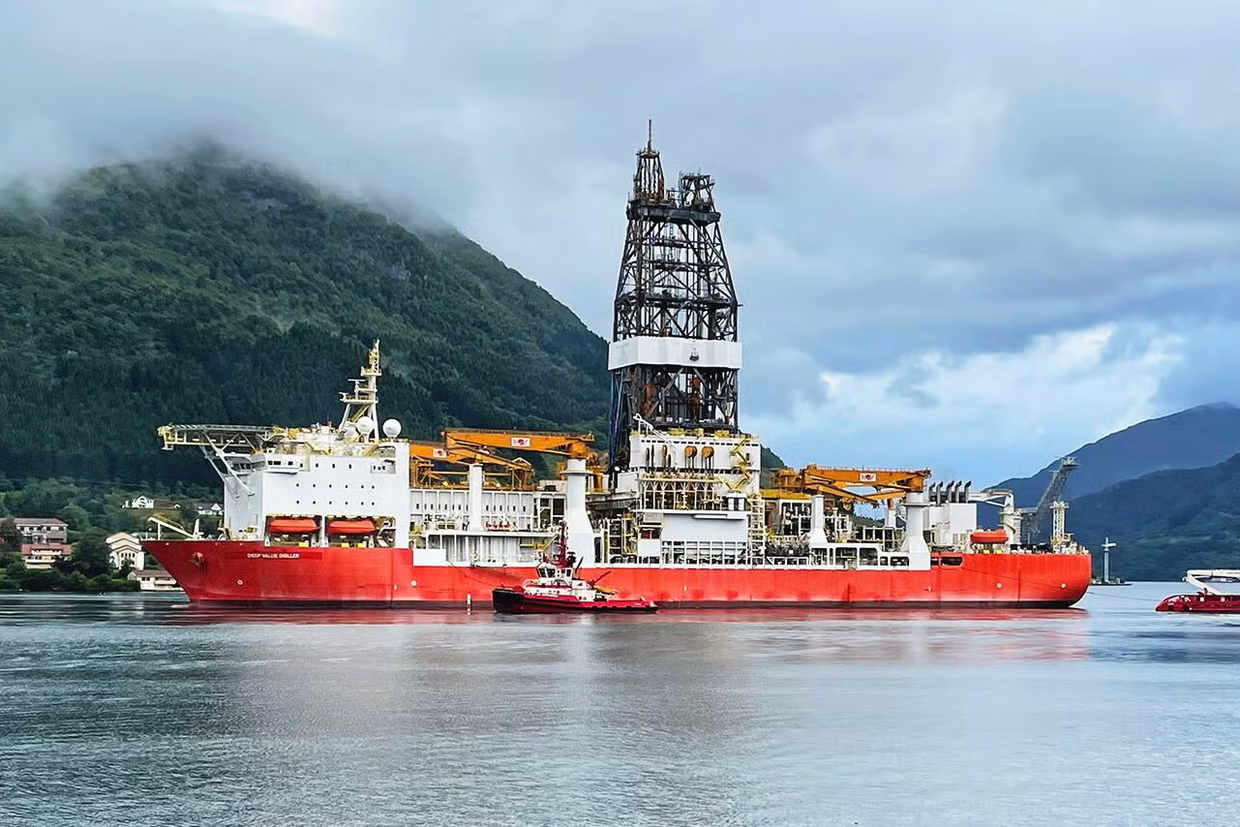
Ventura conservaría su especialización en perforación en aguas profundas y continuaría operando junto con Energy Drilling y SeaBird Exploration. La combinación de estas compañías proporciona un elemento que resulta particularmente relevante para valorar una empresa offshore: una cartera de aproximadamente US$1.300 millones en ingresos contratados pendientes de ejecución.
La diferencia entre una plataforma disponible y una plataforma contratada es fundamental en este sector. Un equipo de perforación representa un activo intensivo en capital, pero su capacidad para generar ingresos depende de su utilización, las tarifas obtenidas y la duración de los contratos.
Por ello, el backlog permite observar una parte de los ingresos futuros con mayor visibilidad que la que ofrecería exclusivamente el valor contable de las plataformas.
La estrategia planteada por Energy Holdings busca utilizar esa base contractual y una mayor escala corporativa para ampliar su capacidad financiera y participar en nuevas oportunidades de perforación offshore y servicios relacionados. La compañía también contempla estudiar una posible doble cotización en Estados Unidos y una eventual oferta pública inicial después de completar la transacción.
DNB aporta US$250 millones a la transición
La estructura financiera constituye otro componente central de la operación. DNB Bank ASA se comprometió a proporcionar un préstamo puente de US$250 millones y a ampliar una línea de crédito renovable existente de US$30 millones.
Los recursos están destinados principalmente a respaldar la refinanciación de los bonos actuales de Ventura y proporcionar liquidez durante el período que transcurra hasta el cierre de la operación.
Esto permite observar la fusión desde una perspectiva diferente: la integración no solamente necesita una estructura accionaria, sino también financiación suficiente para atravesar la transición y mantener la capacidad operacional de los activos.
En una industria donde los equipos de perforación requieren inversiones importantes en mantenimiento, movilización, modernización y preparación para nuevos contratos, la disponibilidad de financiación puede condicionar directamente la capacidad de convertir una cartera contractual en ingresos efectivos.
La cartera contratada será una variable crítica
Las compañías esperan completar la fusión durante el primer trimestre de 2027, aunque todavía no existe un acuerdo definitivo. La operación está condicionada a la diligencia debida confirmatoria, la negociación y firma de los documentos definitivos, determinadas contrataciones para plataformas de perforación, las aprobaciones correspondientes de accionistas y tribunales y las autorizaciones regulatorias.
Por ello, los US$1.000 millones anunciados deben entenderse como un valor patrimonial pro forma asociado a una operación propuesta, no como una valoración definitiva de una empresa ya fusionada. Las propias compañías advierten que no existe garantía de que el acuerdo definitivo sea firmado ni de que la transacción llegue a completarse.
El seguimiento financiero y técnico deberá concentrarse entonces en tres variables: qué plataformas permanecen contratadas, qué ingresos están efectivamente respaldados por contratos y cómo evolucionará la estructura de deuda después de la refinanciación. Esos elementos permitirán determinar cuánto de la escala anunciada puede convertirse realmente en capacidad productiva y flujo de caja.
FUENTE y FOTO: https://worldoil.com/